대신증권 9만4000원·하나증권 8만원 제시…한온시스템 3053억원 추가 매입 가능성에 불법파견 판결까지
한국타이어앤테크놀로지(대표이사 안종선·이상훈)의 목표주가가 주요 증권사에서 잇따라 하향 조정됐다.
유럽연합(EU)의 중국산 타이어 추가 관세와 한온시스템 지분 매입 부담이 실적 전망을 압박하는 가운데, 조현범 한국앤컴퍼니그룹 회장의 수감 중 보수 지급 논란과 사내하청 불법파견 판결까지 겹치면서 재무·지배구조·노무 리스크가 동시에 부각되고 있다.
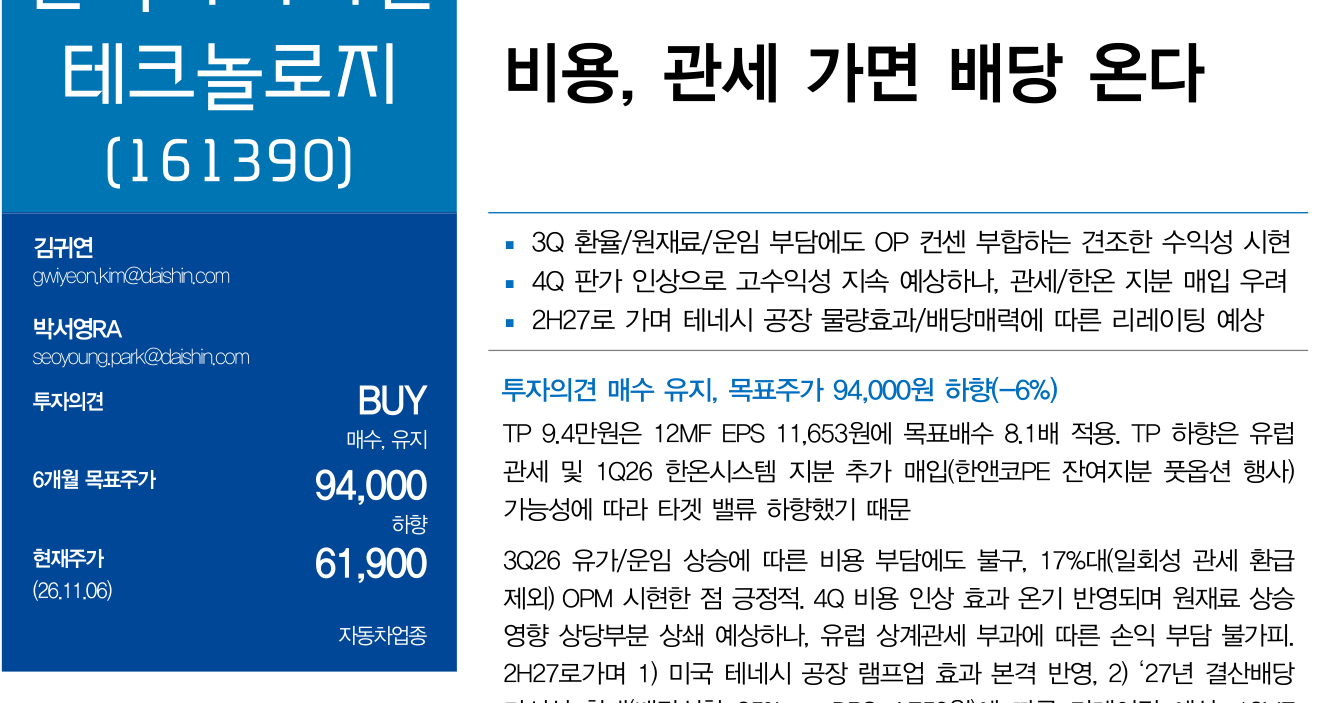
7일 증권업계에 따르면 대신증권은 이날 기업분석 보고서에서 한국타이어의 6개월 목표주가를 9만4000원으로 6% 낮췄다. 하나증권도 지난달 28일 목표주가를 8만5000원에서 8만원으로 하향 조정했다.
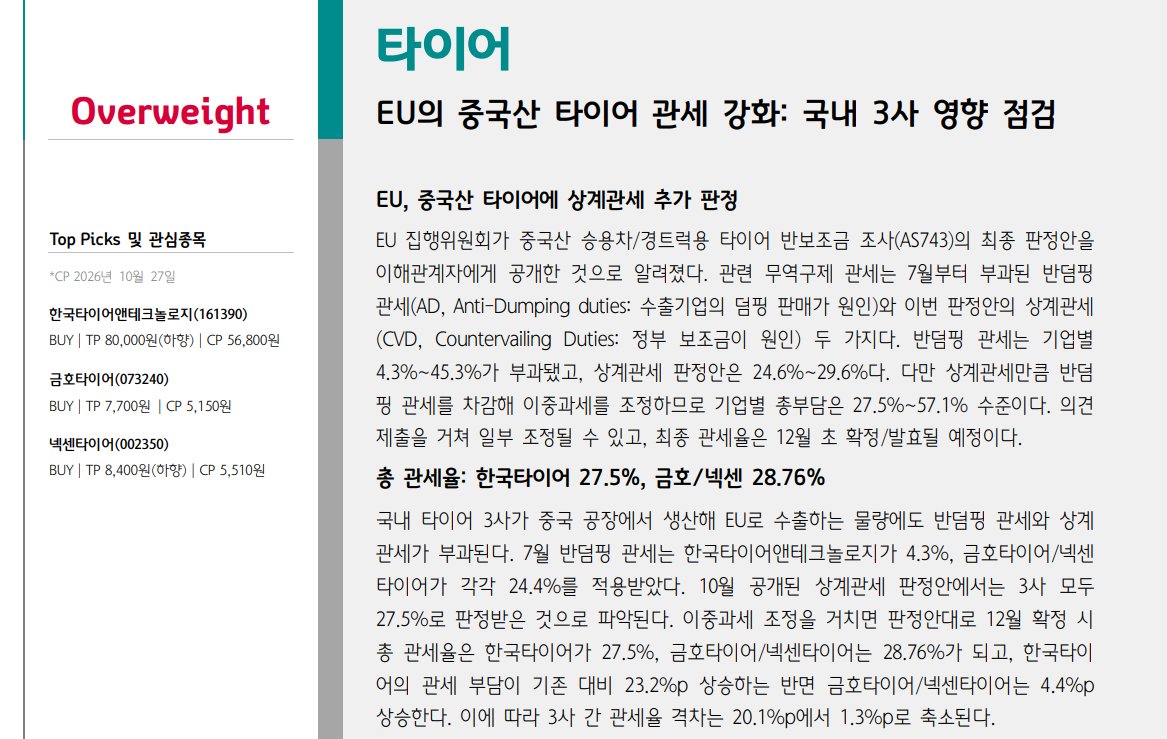
두 증권사 모두 투자의견 ‘매수’는 유지했지만 유럽의 추가 관세에 따른 수익성 악화를 주요 위험 요인으로 지목했다. 대신증권은 2027년 영업이익 전망치도 기존 2조7600억원에서 2조5240억원으로 8.6% 낮췄다.
EU는 지난 7월 중국산 승용차·경트럭용 타이어에 반덤핑 관세를 확정해 한국타이어 중국 생산법인에 4.3%를 적용했다.
대신증권은 유럽 판매 물량 가운데 중국산 비중이 약 30%인 점을 고려해 관세 부담이 20%포인트 증가할 경우 연간 약 1800억원의 추가 비용이 발생할 것으로 추산했다.
하나증권은 총관세율 27.5%를 적용할 경우 연간 관세 비용을 1860억원으로 예상했지만, 중국산 공급 비중을 5%포인트 줄이면 1490억원으로 낮아질 수 있다고 분석했다. 다만 추가 상계관세율과 실제 비용은 아직 확정되지 않았다.
3분기 실적에서는 매출과 영업이익 증가에도 순이익이 크게 감소했다.
한국타이어의 연결 매출은 5조4650억원, 영업이익은 5988억원으로 전년 동기 대비 각각 1.0%, 2.2% 증가했지만 당기순이익은 1579억원으로 59.5% 줄었다.
타이어 부문 매출은 2조8083억원으로 분기 최대치를 기록한 반면 영업이익은 5059억원으로 2.6% 감소했다.
한온시스템 인수에 따른 추가 자금 부담도 남아 있다. 한앤컴퍼니 측은 2027년 1월 11일부터 2월 11일까지 한온시스템 주식 최대 5871만8000주를 주당 5200원에 한국타이어 측에 매도할 수 있는 풋옵션을 보유하고 있다.
행사 시 매입 부담은 약 3053억원이다. 한온시스템의 3분기 매출은 2조6569억원으로 1.8% 감소했지만 영업이익은 1206억원으로 26.6% 증가했다.
■ 불법파견 판결에 총수 보수 논란까지…경영 책임 도마
노무 분야에서도 법적 부담이 이어지고 있다. 지난 7월 24일 수원지방법원 성남지원은 한국타이어 대전·금산공장 등의 사내하청 노동자 81명이 제기한 근로자지위확인 소송에서 불법파견을 인정했다.
재판부는 3명에 대해 근로자 지위를 확인하고 나머지 78명에 대해서는 고용 의사표시를 명령했다. 한국타이어는 8월 13일 1심 판결에 불복해 항소했다.
앞서 충남지방노동위원회는 5월 26일 사내하청 노동조합의 교섭요구사실공고 시정신청을 인용했다. 전국금속노동조합은 한국타이어에 직접고용과 단체교섭을 요구하고 있다.
조현범 회장의 보수 지급을 둘러싼 논란도 해소되지 않고 있다. 조 회장은 업무상 횡령·배임 등으로 징역 2년이 확정돼 수감됐다가 지난 7월 30일 가석방됐으며, 수감 중 두 차례 징벌을 받은 사실이 알려졌다.
그럼에도 올해 상반기 한국타이어에서 급여 5억4600만원과 기타 근로소득 700만원 등 총 5억5300만원을 수령했다.
한국타이어는 징벌 사실을 급여 산정 과정에서 인지했는지에 대한 뉴스필드의 질의에 답변하지 않았다.
유럽 관세와 대규모 투자 부담이 기업가치 평가에 영향을 미치는 가운데 총수 보수의 적정성과 사내하청 노동자에 대한 책임, 주주환원 정책의 실효성을 둘러싼 의문에도 경영진의 설명이 요구되고 있다.