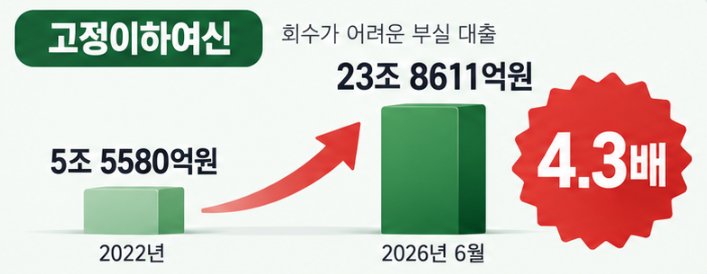
농협 상호금융의 부실채권이 23조8611억원에 달하며 2022년보다 4.3배 급증한 것으로 나타났다. 회수가 어려운 대출이 빠르게 늘어나는 동안 손실에 대비한 대손충당금은 1.5배 증가하는 데 그쳐 부실 대응 능력이 약화됐다는 지적이 나온다.
16일 더불어민주당 송옥주 의원이 농협중앙회로부터 받은 ‘상호금융 주요 경영지표’에 따르면 전국 농협 조합의 대출 연체율은 2022년 1.21%에서 올해 6월 5.22%로 올랐다. 같은 기간 기업대출 연체율은 1.80%에서 7.98%로, 여러 조합이 함께 빌려주는 공동대출 연체율은 1.88%에서 17.70%로 뛰었다.
회수가 어려운 ‘고정이하여신’은 5조5580억원에서 23조8611억원으로 4.3배가 됐다. 전체 대출에서 차지하는 비율도 1.49%에서 5.71%로 높아졌다.
문제는 손실을 막아줄 완충장치다. 조합들이 쌓은 대손충당금은 같은 기간 8조9156억원에서 13조470억원으로 1.5배 늘었다. 부실 대출 대비 충당금 비율을 계산하면 2022년 160% 수준에서 올해 6월 55% 수준으로 떨어진다. 부실 대출 100원당 쌓아둔 돈이 160원에서 55원으로 줄어든 셈이다.
연체가 풀리지 않고 쌓이는 조합도 크게 늘었다. 전체 연체액 가운데 6개월 이상 밀린 연체액이 절반을 넘는 조합은 올해 6월 888곳으로, 전체 1108곳의 80%에 달했다. 2022년에는 494곳이었다.
부실 조합은 특정 지역을 넘어 전국으로 번졌다. 연체율이 10% 이상인 조합은 6곳에서 107곳으로, 고정이하여신 비율이 8%를 넘는 조합은 9곳에서 315곳으로 늘었다. 지역별로는 경남 57곳, 경북 51곳, 충남·세종 50곳, 경기 43곳 순이었다.
경영실태평가 1등급 조합은 802곳에서 482곳으로 줄었고, 3~5등급 조합은 5곳에서 66곳으로 늘었다. 순자본비율이 4%에 못 미치는 조합도 6곳이다.
돈을 버는 힘도 약해졌다. 당기순이익은 2022년 2조2956억원에서 지난해 1조2611억원으로 45% 줄었다. 총자산순이익률(ROA)은 0.49%에서 0.23%로 반 토막 났고, ROA 0.3% 미만 조합은 105곳에서 532곳으로 늘어 전체의 절반에 가까워졌다. 부실채권을 팔아 정리하는 과정에서도 2024년부터 손실이 나기 시작해 올해 6월까지 누적 손실이 약 1978억원에 이른다.
예금도 빠져나가고 있다. 예수금은 지난해 말 475조8994억원에서 올해 6월 468조4584억원으로 7조4000억원 넘게 줄었다. 1년 전보다 예금이 8% 이상 줄어든 조합은 12곳에서 102곳으로 늘었고, 이 가운데 전남(29곳)과 전북(22곳)이 절반을 차지했다.
담보가치에 비해 많이 빌려준 대출도 불었다. 전체 대출의 약 90%를 차지하는 부동산담보대출 가운데 담보인정비율(LTV)이 80%를 넘는 대출은 1조3317억원에서 5조3663억원으로 4배가 됐다. 한 사람에게 정해진 한도를 넘겨 빌려준 동일인 여신한도 초과 건수는 2024년 4건에서 올해 6월 452건으로 늘었다.
부실의 속사정을 보여줄 자료는 제출되지 않았다. 농협중앙회는 이자수익 가운데 연체이자 비중, 만기를 연장한 대출 비중, 같은 차주에게 새 대출로 기존 대출을 갚게 한 대환대출 금액을 모두 ‘산출불가’로 냈다. 연체를 만기연장이나 대환으로 덮었는지 확인할 수 있는 항목들이다.
농협중앙회는 전국 지역 조합의 상호금융 사업을 지도하고 감사하는 중앙조직이다. 평균 순자본비율은 8%대를 유지하고 있지만, 부실이 개별 조합 단위에서 해마다 늘고 오래 묶이며 전국으로 퍼지는 만큼 중앙회와 감독당국의 대책이 필요하다는 지적이 나온다.
송 의원은 “농협 상호금융이 좀처럼 해소되지 않고 잠재 부실을 키워가면 일선 조합들의 건전성이 갈수록 나빠지고 있다”며 “그동안 농협 상호금융의 발목을 잡아 온 고질적인 문제로 지적돼 온 비조합원 대출 제한과 같은 규제를 개선해서 실질적으로 도움을 줄 수 있는 실효성 있는 대책이 나와야 한다”고 말했다.