1년 내 갚을 빚이 유동자산 4배인 회사를 신용보강 칸에…전단채 2199억 판매 논란
하나증권(대표이사 사장 강성묵)이 홈플러스 카드대금 전단채 상품설명서에서 원리금을 지키는 ‘안전망’이라고 정의한 신용보강 칸에 홈플러스를 적었다. 그 홈플러스는 이 상품이 발행된 지 7일 만에 회생절차를 신청했다.
홈플러스는 판매 반년 전 이미 1년 안에 갚을 빚이 1년 안에 돈으로 바꿀 수 있는 자산의 4배를 넘은 회사였다. 원금을 지켜줄 장치로 적힌 회사가 자기 빚도 감당하기 버거운 상태였던 셈이다.
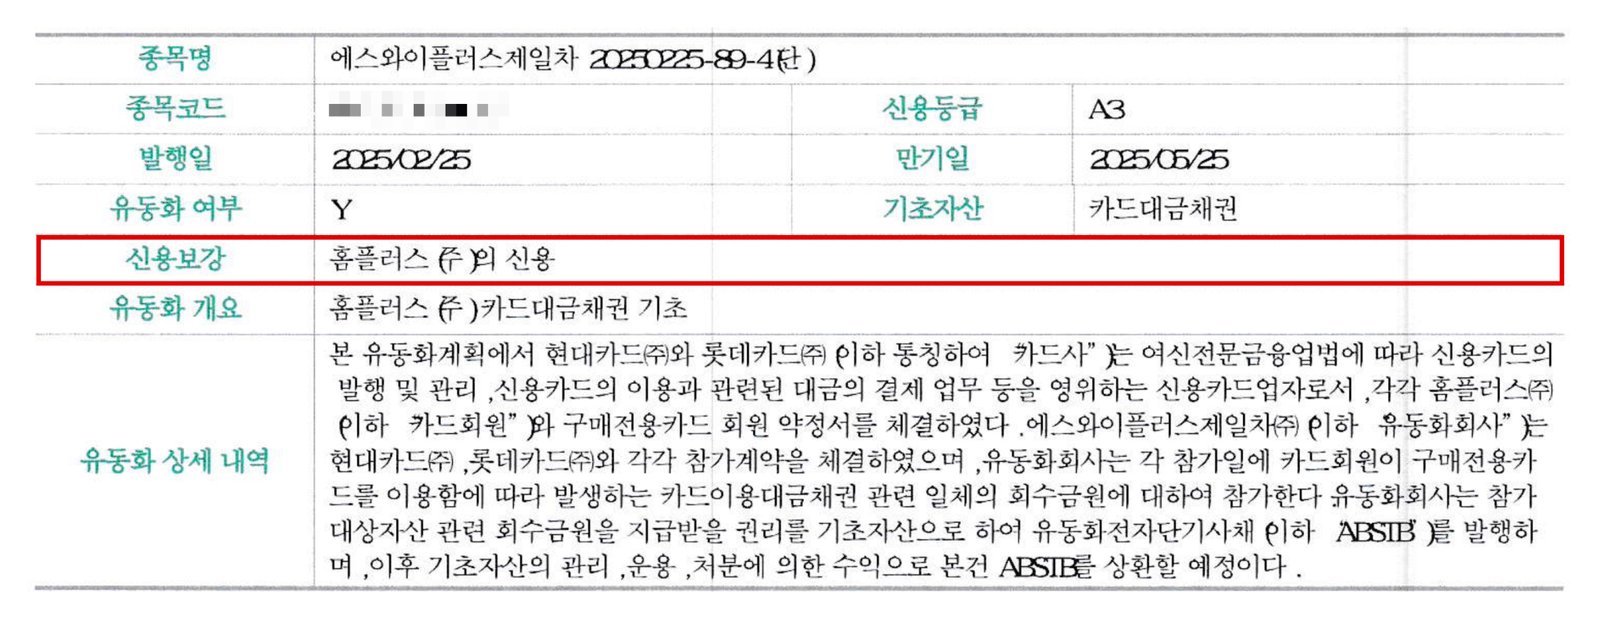
17일 하나증권 상품설명서와 금융감독원 전자공시시스템에 따르면 하나증권은 ‘에스와이플러스제일차’ 전자단기사채(ABSTB) 설명서 종목정보에 기초자산인 ‘카드대금채권’과 별도로 신용보강 항목을 두고 ‘홈플러스㈜의 신용’이라고 적었다. 이 상품은 2025년 2월 25일 발행돼 3개월 뒤 원금을 돌려주는 조건이었고 신용등급은 A3였다.
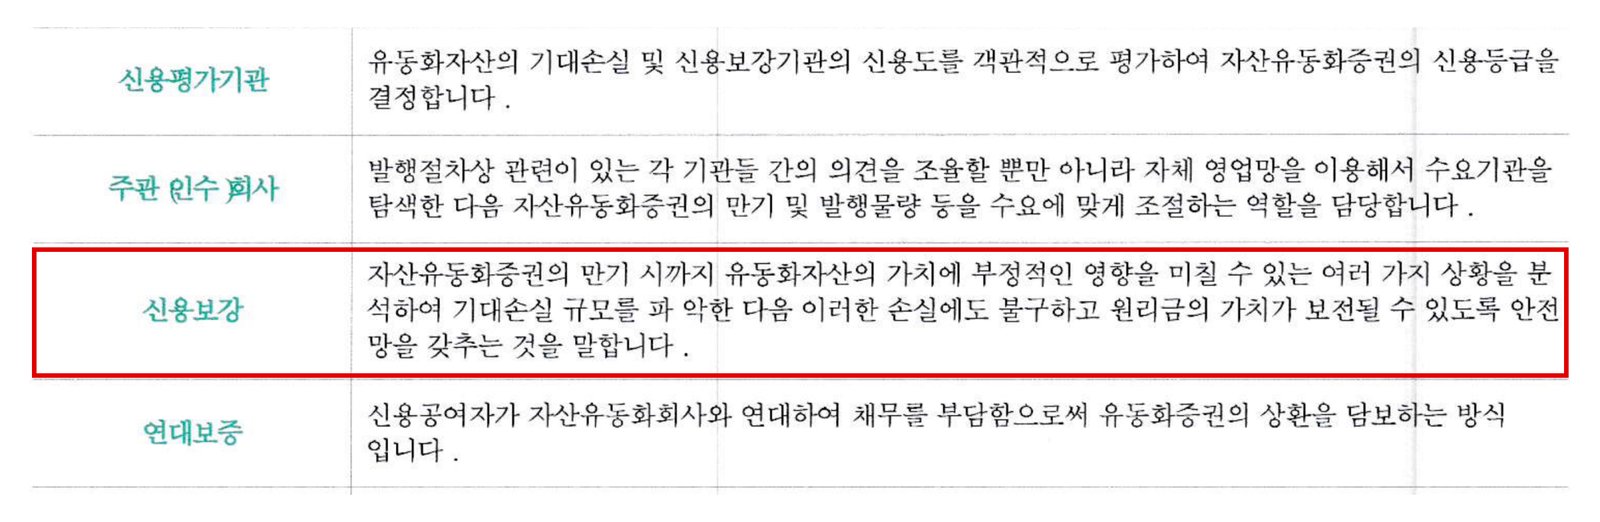
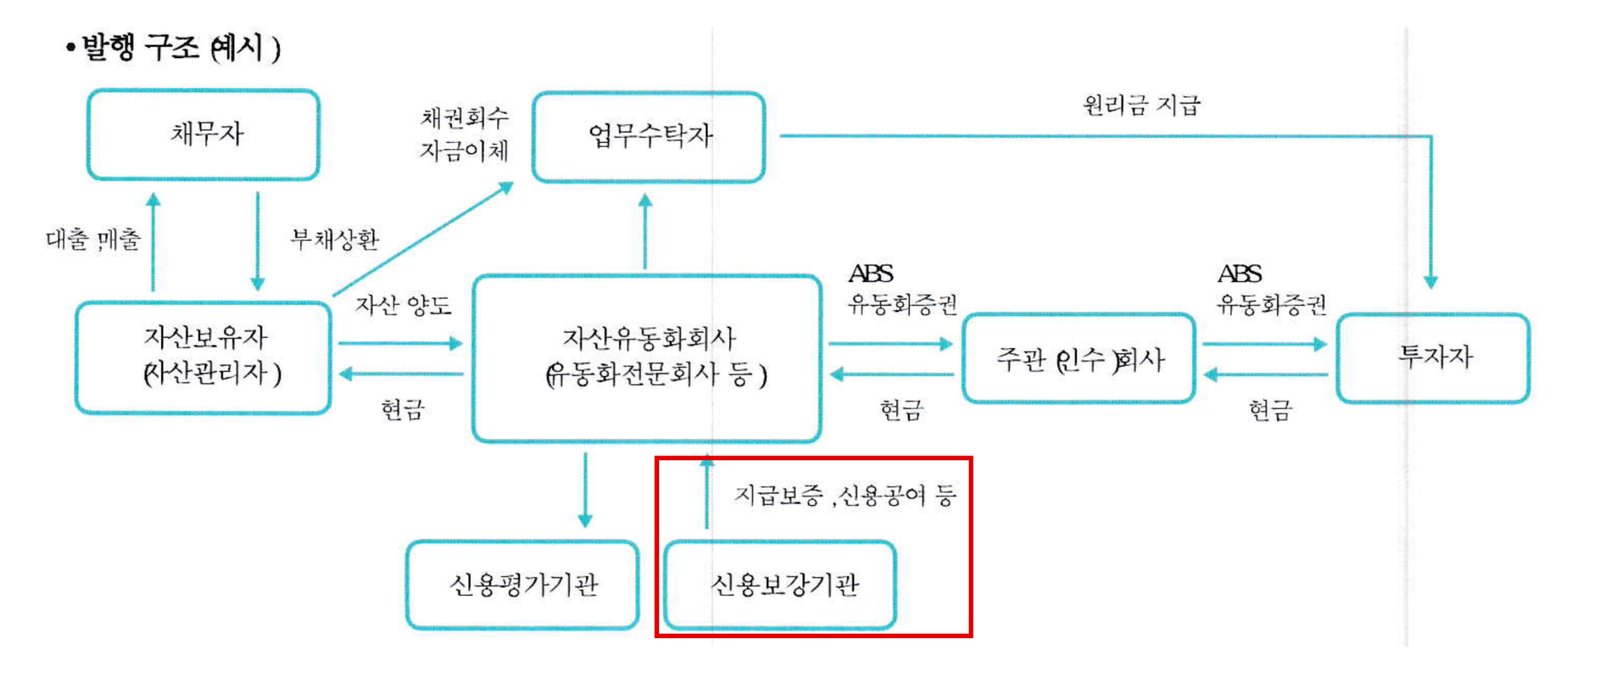
같은 설명서는 신용보강을 손실이 나도 원리금 가치가 보전되도록 ‘안전망을 갖추는 것’이라고 정의했다. 발행 구조 그림에는 신용보강기관이 유동화회사에 지급보증과 신용공여를 해주는 것으로 그렸다. 설명서 정의대로라면 홈플러스가 대신 갚겠다는 약정을 맺었어야 하지만, 홈플러스는 이 전단채에 지급보증이나 자금보충을 해준 적이 없다고 밝혔다.
신용보강이 실제로 붙으면 채권 등급은 보강해 준 기관의 신용만큼 오른다. 한국신용평가 평가방법론도 신용보강기관을 ‘제3의 기관’으로 정의한다. 하지만 이 전단채 등급 A3는 홈플러스 자체 단기등급 A3와 같았다. A3는 투자적격 등급 가운데 가장 낮은 단계다.
■ ‘안전망’ 홈플러스, 판매 반년 전 단기 빚이 자산의 4배
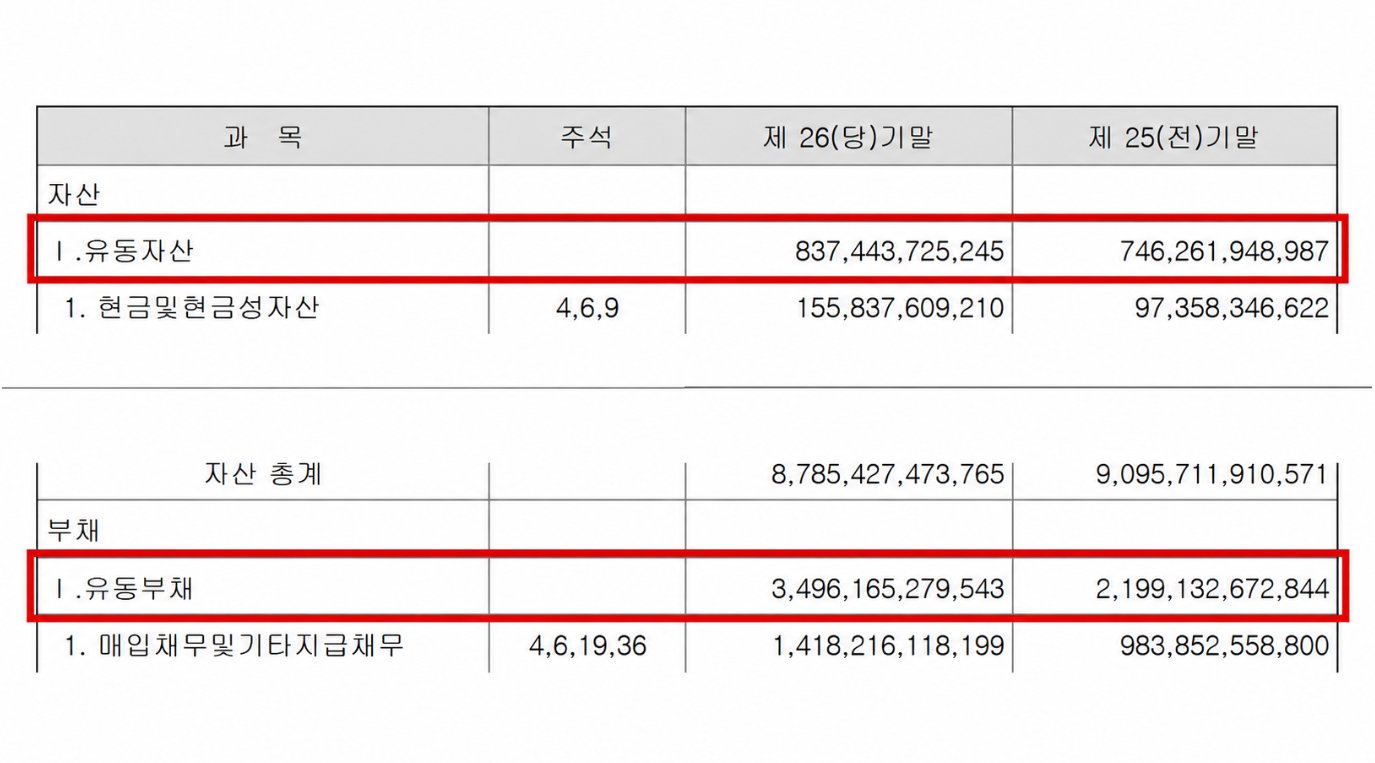
홈플러스가 2024년 5월 31일 공개한 감사보고서를 보면 2023년 3월부터 2024년 2월까지 순손실은 5742억원으로 2년 연속 대규모 적자였다. 자본총계는 1년 새 8712억원에서 2653억원으로 70% 줄었다.
1년 안에 갚을 빚(유동부채)은 3조4962억원인데 1년 안에 돈으로 바꿀 수 있는 자산(유동자산)은 8374억원에 그쳤다. 손에 쥔 현금은 1558억원, 빌린 돈은 1조4632억원이었고 그 전해 말에는 은행 대출 약정도 지키지 못했다. 전단채의 바탕이 된 구매전용카드 빚도 1년 새 2010억원에서 3513억원으로 75% 불어났다.
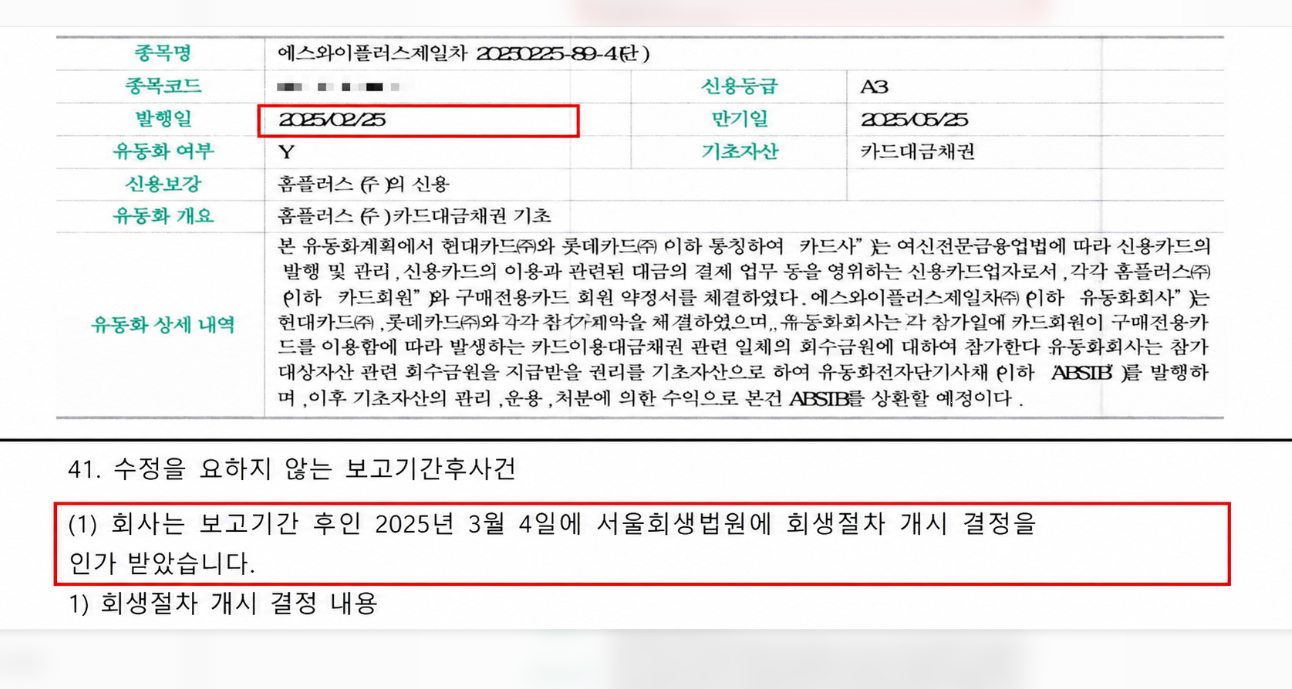
같은 보고서에서 홈플러스는 구매전용카드 대금을 금융기관 빚으로 처리한다고 밝혔다. 회생절차에 들어가면 금융기관 빚은 갚기가 멈춘다. 발행일인 2월 25일 한국기업평가가 홈플러스에 등급 하향 예비 결과를 알린 것으로 전해졌고, 홈플러스는 3월 4일 회생을 신청했다.
2024년 12월부터 2025년 2월 25일까지 발행된 이 전단채 4019억원어치가 갚아지지 않았다. 피해자 비상대책위원회는 이 가운데 2199억원어치를 하나증권이 개인 346명과 법인 63곳에 팔았다고 밝혔다.
하나증권은 본지 질의에 “유동화증권은 기초자산이 채무자의 신용을 바탕으로 상환이 이뤄지는 구조”라며 ‘홈플러스의 신용’은 이런 구조를 나타낸 것으로 한국예탁결제원 공시 기준에 따른 표기라고 답했다. 설명서에 원금손실 가능성과 투자위험을 적었고, 홈플러스 경영진이 신용등급 하향 정보 등을 알리지 않고 발행한 혐의로 수사를 받고 있다고도 했다.
하지만 하나증권은 그 표기를 기초자산 칸이 아닌 신용보강 칸에 넣었다. 하나증권은 지난 13일 낸 3분기보고서에서 이 상품을 ‘홈플러스 자체 신용 전단채’라고 적었고, 이를 산 고객들이 낸 불완전판매·기망 손해배상 소송 2건이 1심에 걸려 있다.
금융감독원은 지난 11일 하나증권 투자자들을 불러 상품설명서를 받았는지, 신용위험 설명을 들었는지 확인한 것으로 전해졌다. 하나증권은 2022년 8월에도 사모펀드 불완전판매로 금감원 기관경고를 받았다.
하나증권은 하나금융지주(회장 함영주)가 지분 100%를 가진 자회사다. 하나증권은 금감원 제재심의 절차가 진행 중이라 배상 여부나 구체적인 방안을 말하기 어렵다고 했다. 비대위는 판매 증권사에 원금 100% 선배상을 요구하고 있다.