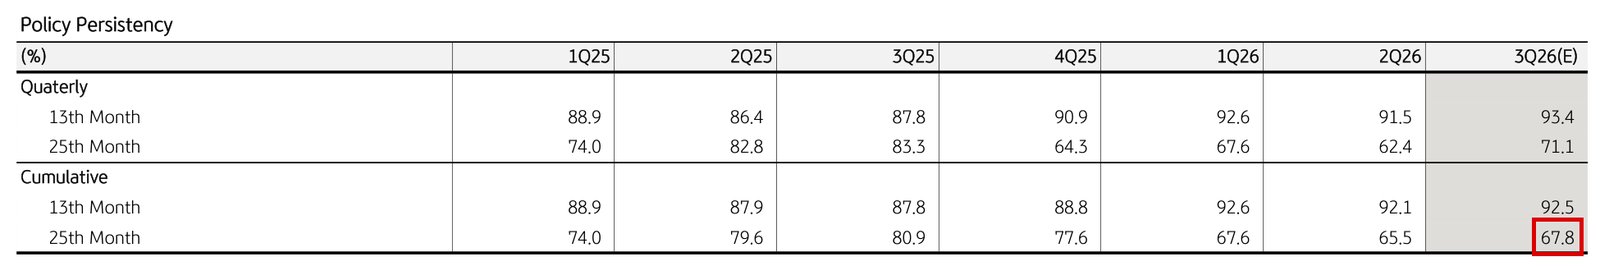
올해 1~9월 2년 유지율 67.8%…회사는 증시 활황을 들었지만 자회사 설계사 조직은 올랐다
정문철 대표이사 사장이 이끄는 KB라이프생명에서 가입 뒤 2년을 넘기지 못하고 깨지는 보험계약이 30%를 넘는다. 올해 1~9월 2년 유지율은 67.8%로, 나머지 32.2%는 유지되지 못했다. 지난해 유지율이 80%대로 올라 나아진 듯 보였지만, 종신보험이 많이 팔린 때의 계약을 따진 두 분기뿐이었다.
5일 KB금융지주 팩트북에 따르면 2년 유지율(25회차 유지율)은 보험에 가입하고 2년쯤 지난 계약이 얼마나 남아 있는지 보여주는 숫자다. 보험사가 고객을 얼마나 잘 붙잡아 두는지 가늠하는 지표로 쓰인다.
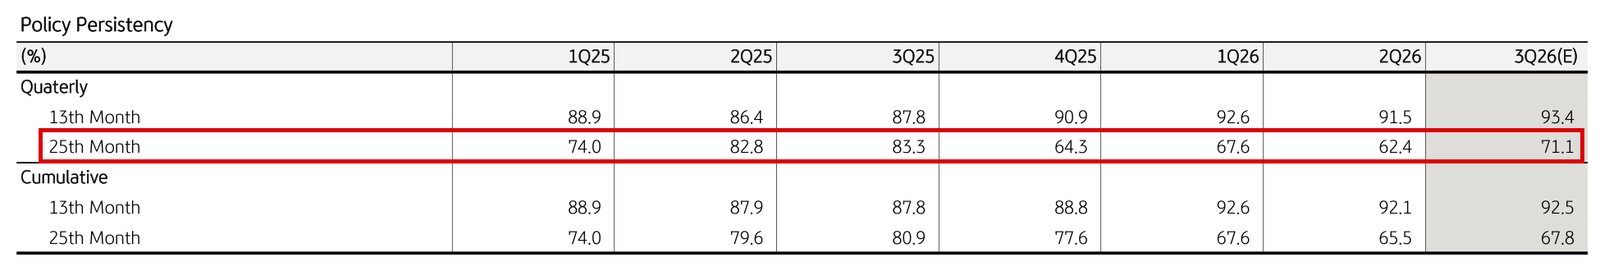
KB라이프의 이 수치는 2023년 이후 15개 분기 가운데 80%를 넘긴 때가 지난해 2·3분기 두 번뿐이고, 11번은 70%에 못 미쳤다. 지난해 3분기 83.3%였다가 바로 다음 분기 64.3%로 떨어졌고, 올해 3분기는 71.1%였다.
2년 유지율은 2년 전에 판 계약의 성적이다. KB라이프는 2023년 종신보험을 집중적으로 팔았다. 그해 3~8월 새로 판 보험의 81.0%가 종신보험이었다. 한 달 판매액(1년치 보험료로 환산)은 8월 1039억원까지 늘었다가 9월 36억원으로 뚝 떨어졌다. 2024년 1~9월에는 종신보험 비중이 6.9%로 줄고 연금 같은 저축성 보험이 70.2%를 차지했다.
유지율도 2년 뒤 같은 모습으로 움직였다. 80%대였던 지난해 2·3분기는 종신보험이 몰린 2023년 2·3분기 계약의 성적이고, 급락한 지난해 4분기부터는 종신보험 판매가 줄어든 뒤의 계약이다. 어떤 상품에서 얼마나 빠져나갔는지는 팩트북에 나오지 않는다.
■ 가입 첫해는 버티는데 둘째 해에 빠져나간다
가입 1년 유지율은 나쁘지 않다. 3분기 93.4%로 2023년 이후 가장 높다. 문제는 둘째 해다. 1~9월 누적 기준으로 1년 유지율과 그 1년 뒤 2년 유지율의 차이는 지난해 10.7%포인트(91.6%→80.9%)였지만 올해는 20.0%포인트(87.8%→67.8%)로 벌어졌다.
이와 관련해 KB라이프는 “주식시장 활황 등 금융환경 변화가 영향을 미친 것으로 판단한다”고 설명했다. 판매 시점과 상품 구성에 따라 달라지는 지표라 단순 비교에 한계가 있다고도 했다. 그러나 증시 영향만으로는 설명이 어렵다. 보험저널의 올해 상반기 공시 분석을 보면 자회사 설계사 조직인 KB라이프파트너스의 생명보험 2년 유지율은 80.26%에서 86.31%로 올랐다. 같은 기간 KB라이프는 79.6%에서 65.5%로 내렸다. 집계 기준은 다르지만 방향이 반대다.
유지율은 정 대표의 성적표에 들어간다. KB라이프 사업보고서는 등기이사 보수를 정하는 평가 항목에 유지율을 넣었다. 올해 평가 대상 계약은 주로 2024년에 팔렸고, 당시 대표는 이환주 현 KB국민은행장이다. 정 대표는 2025년 1월 취임해 이 계약을 관리해왔다. KB라이프는 KB금융이 지분 100%를 가진 자회사로 개인 오너가 없다.
계약이 깨지면 보험사가 앞으로 벌 돈도 줄어든다. KB라이프의 사업보고서에 따르면 해지율이 9.16% 오를 때 미래 이익을 뜻하는 보험계약마진(CSM)은 3364억원 줄어든다. 지난해 말 잔액의 10.3%다. 다만 보유계약 전체를 가정한 계산으로, 이번 하락이 곧 이만큼의 손실이라는 뜻은 아니다.
정 대표의 임기는 12월 31일 끝난다. 정 대표는 차기 KB국민은행장 후보로도 거론된다. 올해 1년 유지율 93.4%를 기록한 계약이 2년째에도 남아 있을지는 내년 3분기 팩트북에서 드러난다.