IBK기업은행의 부실대출은 늘고 이를 막기 위해 쌓아둔 충당금은 줄어든 것으로 나타났다. 기업은행이 건전성이 “관리 가능한 범위”라고 밝힌 지 한 달여 뒤, 최근 대출 관리 기준을 다시 손보는 사실이 알려졌다.
2일 기업은행 반기보고서와 금융권 등에 따르면 기업은행은 최근 기존 업종 중심의 대출 관리 방식에서 벗어나 지역·신용·담보·정책금융 부합도까지 따지는 방식으로 여신포트폴리오 체계를 개편하고 있다. 인공지능(AI)을 활용해 대출자산의 건전성과 수익성 등을 분석하는 모형도 시범 도입할 예정이다.
문제는 기업은행의 부실 가능성이 큰 대출은 늘어난 반면 이를 흡수하기 위해 쌓아둔 돈은 줄었다는 점이다.
기업은행의 고정이하여신은 2024년 말 4조2708억원에서 지난해 말 4조2835억원, 올해 6월 말 4조3784억원으로 늘었다. 1년 6개월 사이 1076억원 증가했다.
반면 대손충당금은 같은 기간 4조8700억원에서 4조6133억원, 4조4176억원으로 4524억원 줄었다.
쉽게 말해 떼일 가능성이 큰 대출은 늘었는데 손실이 발생했을 때 이를 막아줄 방어막은 얇아진 셈이다.
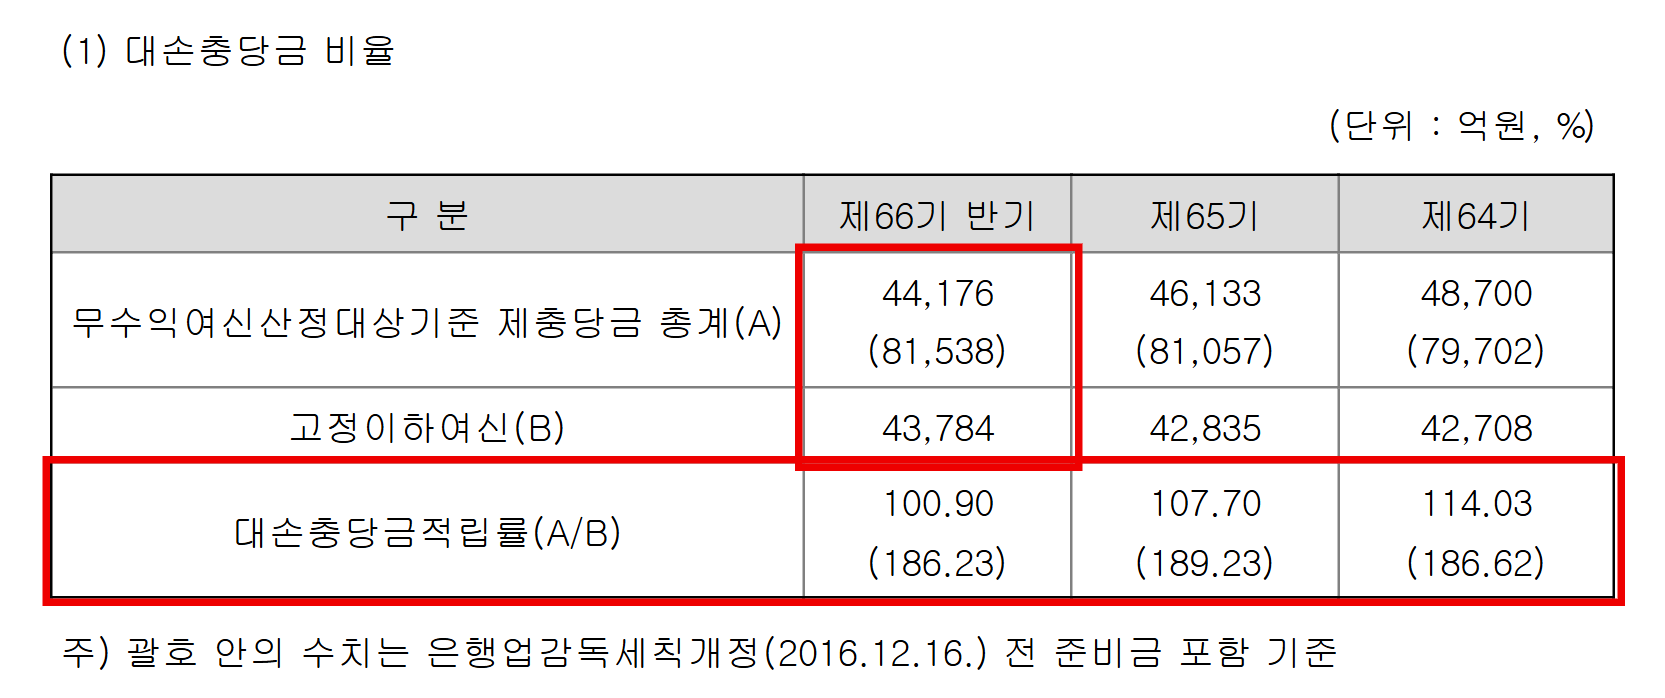
6월 말 현재 부실여신 4조3784억원에 충당금은 4조4176억원이다. 차이는 392억원에 그쳤다. 대손충당금적립률도 2024년 말 114.03%에서 지난해 말 107.70%, 올해 6월 말 100.90%까지 떨어졌다.
다만 대손준비금까지 포함한 감독규정 개정 전 기준 적립률은 186.23%다. 충당금 적립률 100.9%만으로 기업은행의 손실흡수력이 부족하다고 단정하기는 어렵지만, 부실여신이 늘어나는 동안 충당금은 줄었다는 흐름은 건전성 관리 측면에서 부담이다.
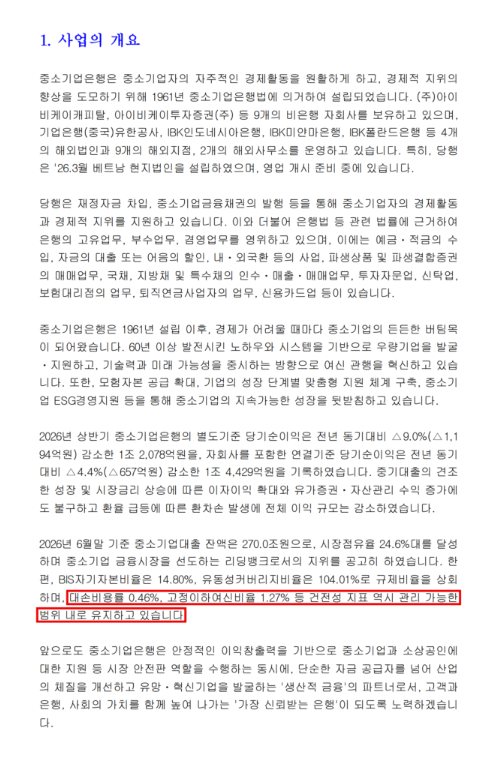
기업은행은 지난 8월 14일 반기보고서에서 고정이하여신비율 1.27%, 대손비용률 0.46% 등을 제시하며 건전성 지표가 “관리 가능한 범위 내로 유지되고 있다”고 밝혔다.
장민영 행장도 지난 5월 취임 100일 기자간담회에서 “지금 당장 연체에서 큰 변화는 일어나지 않고 있는 것으로 보고 있다”고 말했다.
■ 부실채권 털어내도 4.3조…‘리스크통’ 장민영 시험대
기업은행의 고정이하여신비율은 올해 6월 말 1.27%로 전년 동기 1.37%보다 낮아졌다. 하지만 이 과정에서는 부실채권을 장부에서 대거 털어낸 효과도 있었다.
기업은행은 올해 1분기에만 7930억원 규모의 부실채권을 상각하거나 매각했다. 전년 동기 5680억원보다 약 40% 늘어난 규모다. 하반기에도 최대 1조2000억원 규모의 부실채권을 추가 매각할 계획인 것으로 알려졌다.
부실채권을 상각하거나 매각하면 고정이하여신비율을 낮추는 효과가 있다. 그런데도 6월 말 부실여신 절대액은 4조3784억원으로 2024년 말보다 늘었다.
중소기업대출 규모도 계속 커지고 있다. 6월 말 기업은행의 중소기업대출 잔액은 270조원, 시장점유율은 24.6%다.
기업은행은 지난해 880억원대 부당대출 사고 이후 내부통제 쇄신도 추진하고 있다. 여기에 부실여신 부담이 이어지는 상황에서 여신 포트폴리오 관리 기준까지 개편하면서 대출 관리 전반을 다시 들여다보는 모습이다.
기업은행은 반기보고서에서 고금리·고환율 환경이 지속될 경우 건전성에 리스크 요인이 될 수 있다면서 “면밀한 건전성 관리 강화를 통해 대손비용의 지속 절감을 위한 노력을 지속하겠다”고 밝혔다.
다만 ‘관리 가능한 범위’라고 평가한 뒤 대출 관리 기준을 다시 손보기 시작한 만큼, 장민영 행장 체제가 커진 부실 부담을 실제로 얼마나 줄일 수 있을지가 시험대에 올랐다.